Engenharia Estatística e Econométrica Aplicada ao Risco de Crédito
Da identificação dos fatores de inadimplência à previsão do comportamento da carteira: uma abordagem integrada de Ciência de Dados, inferência estatística e governança.
1. Contexto e motivação
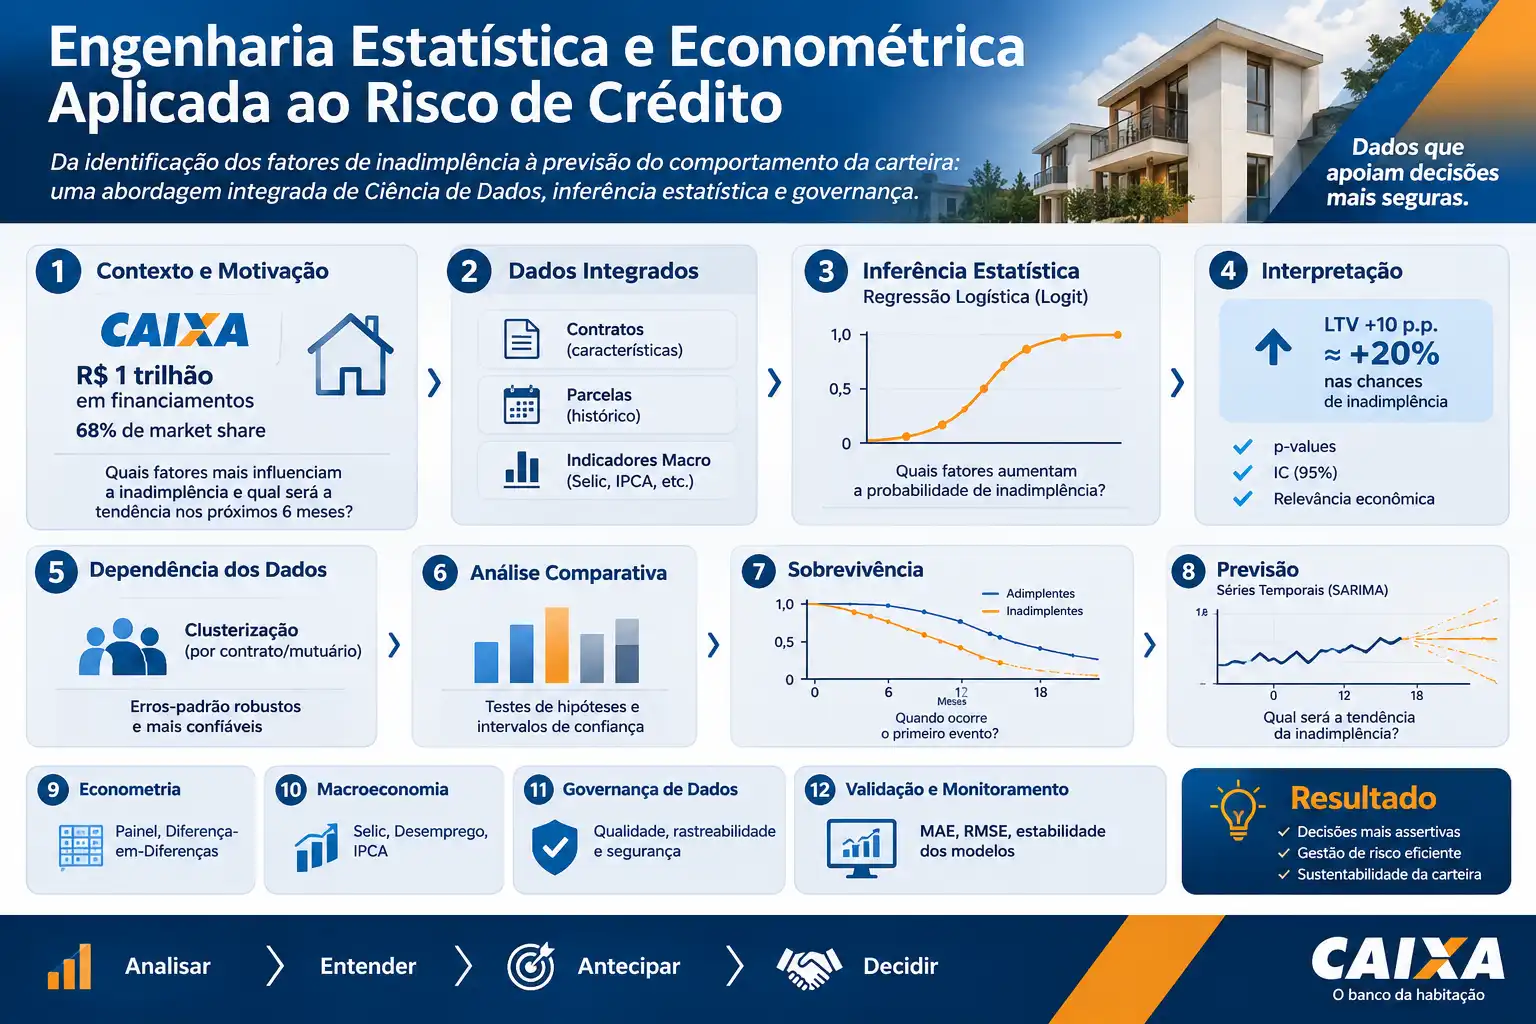
Em instituições financeiras, especialmente em operações de crédito habitacional, compreender a inadimplência exige mais do que identificar contratos que deixaram de pagar suas parcelas. É necessário investigar quais características estão associadas à ocorrência do evento, dimensionar a influência de cada fator e compreender como o risco evolui ao longo do tempo. Considere, como exemplo prático, uma carteira habitacional da CAIXA, com aproximadamente R$ 1 trilhão em financiamentos e participação de 68% no mercado. Diante de um aumento da inadimplência, a Diretoria Executiva de Estratégia de Cliente solicita um estudo capaz de responder a duas questões: quais fatores mais influenciam a inadimplência e em que magnitude? Qual será a tendência desse indicador nos próximos seis meses?
2. Estruturação do problema e preparação dos dados
O primeiro passo consiste em compreender a estrutura das informações e estabelecer a granularidade adequada para cada análise. Imagine uma base composta por três conjuntos: contratos, com características dos financiamentos e mutuários; parcelas, com o histórico mensal de pagamentos; e indicadores macroeconômicos, com informações como Selic, IPCA, desemprego e rendimento médio. Após integrar essas fontes, realizar verificações de qualidade, tratar valores ausentes, identificar duplicidades, validar relacionamentos e padronizar os dados, é possível construir uma base analítica consistente. Essa etapa também exige atenção à temporalidade: variáveis explicativas devem representar informações disponíveis no momento da análise, evitando vazamento de dados (data leakage).
3. Modelagem de inferência estatística: compreender os fatores de risco
A modelagem de inferência tem como finalidade explicar um fenômeno, identificar associações estatísticas, quantificar efeitos e avaliar a incerteza das estimativas. No exemplo habitacional, a pergunta central é: quais características estão associadas à maior probabilidade de inadimplência? Uma abordagem apropriada é a regressão logística (Logit), pois a variável resposta é binária: inadimplente (1) ou adimplente (0). O modelo permite avaliar simultaneamente características como score de crédito, LTV, renda, taxa de juros, prazo, programa habitacional e tipo de imóvel, estimando a associação de cada variável com a ocorrência do evento, mantidas constantes as demais variáveis incluídas no modelo.
4. Interpretação dos coeficientes, Odds Ratios e significância
Na regressão logística, os coeficientes são estimados em escala de logaritmo das chances (log-odds). Para facilitar a interpretação, utiliza-se o Odds Ratio (OR), obtido pela exponenciação do coeficiente. Por exemplo, se um aumento de 10 pontos percentuais no LTV estiver associado a um OR de 1,20, isso representa aumento de 20% nas chances (odds) de inadimplência, mantendo constantes as demais variáveis. Não significa aumento de 20 pontos percentuais na probabilidade. A avaliação deve considerar os p-values, os intervalos de confiança e a relevância econômica dos efeitos. Um resultado estatisticamente significativo não é necessariamente o mais importante para o negócio, assim como a ausência de significância não comprova inexistência de efeito.
5. Dependência das observações e erros-padrão robustos clusterizados
Em carteiras de crédito, um mesmo contrato possui diversos registros mensais, e um mesmo mutuário pode possuir múltiplos contratos. Portanto, as observações podem apresentar dependência estatística, contrariando a hipótese de independência utilizada em modelos convencionais. Uma alternativa é estimar a regressão logística com erros-padrão robustos clusterizados por contrato ou mutuário, conforme a estrutura de dependência dos dados. Essa abordagem ajusta a estimativa da incerteza, produzindo erros-padrão, testes de hipótese e intervalos de confiança mais adequados à dependência intragrupo. É importante destacar que a clusterização não corrige variáveis omitidas, endogeneidade ou especificações incorretas do modelo: ela trata a dependência dos erros dentro dos grupos.
6. Testes de hipóteses, intervalos de confiança e comparações entre grupos
A inferência estatística também permite investigar diferenças entre segmentos da carteira. Por exemplo, pode-se testar se as taxas de inadimplência diferem entre os programas MCMV, FGTS e Livre, ou entre unidades da Federação e faixas de renda. Testes como qui-quadrado, testes de proporções, t de Student e ANOVA podem ser utilizados conforme a natureza das variáveis e os pressupostos aplicáveis. Os intervalos de confiança complementam os testes, apresentando uma faixa de valores plausíveis para os parâmetros estimados. Dessa maneira, a análise deixa de apresentar apenas rankings de inadimplência e passa a avaliar se as diferenças observadas possuem sustentação estatística.
7. Análise de sobrevivência: compreender quando ocorre a inadimplência
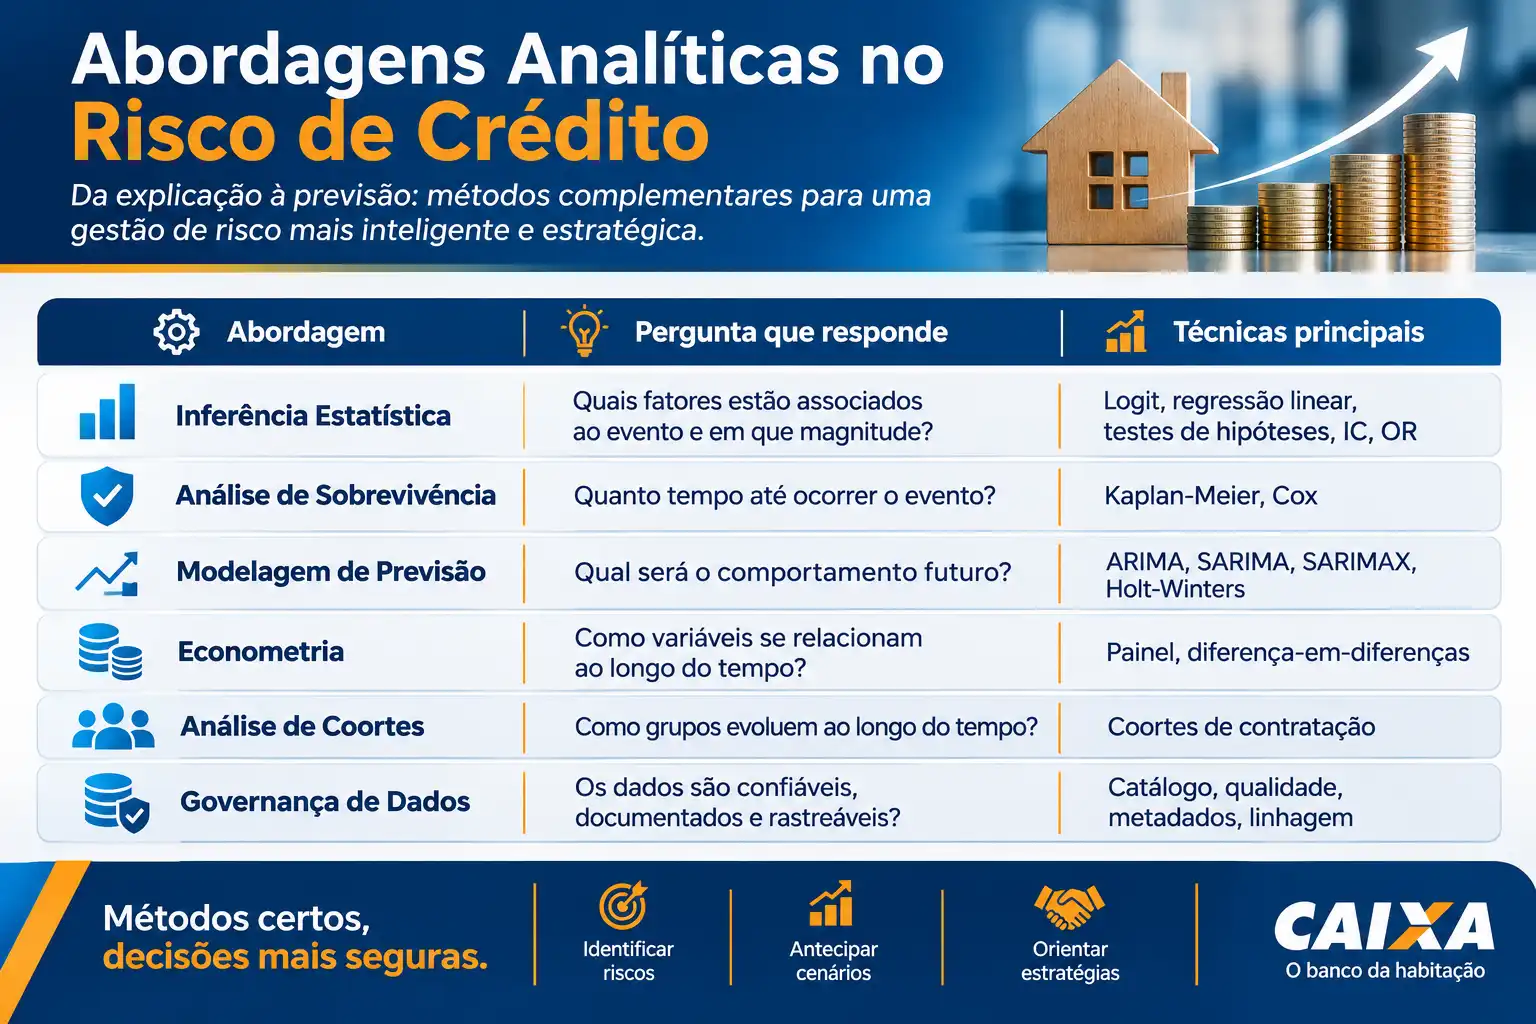
Em operações de crédito habitacional, não basta saber se um contrato entrou em inadimplência: também é importante compreender quando ocorre o primeiro evento. É nesse contexto que se aplica a análise de sobrevivência, que investiga o tempo transcorrido até a ocorrência de determinado evento. Utilizando os registros mensais das parcelas, pode-se acompanhar cada contrato desde sua origem até a primeira inadimplência, considerando também os contratos que não apresentaram o evento até o encerramento da observação, caracterizados como censurados. Métodos como Kaplan-Meier permitem estimar a probabilidade de permanência sem inadimplência ao longo do tempo, enquanto o modelo de riscos proporcionais de Cox permite avaliar a associação das características contratuais com a intensidade instantânea de ocorrência do evento (hazard). Essa abordagem agrega uma dimensão temporal à gestão do risco.
8. Modelagem de previsão: antecipar o comportamento da carteira
Enquanto a inferência procura explicar os fatores associados à inadimplência, a modelagem de previsão busca estimar valores futuros. Para responder à segunda pergunta do estudo, o indicador de inadimplência deve ser consolidado em uma série temporal mensal, considerando o critério de cálculo adotado pelo banco. Nesse cenário, a variável de interesse passa a ser a taxa agregada de inadimplência ao longo dos meses. O objetivo é estimar sua trajetória para os seis meses seguintes, identificando tendências, oscilações e possíveis padrões sazonais. Essa distinção é fundamental: o modelo Logit explica a ocorrência individual do evento, enquanto os modelos de séries temporais projetam o comportamento futuro de um indicador agregado.
9. Estacionariedade, decomposição STL e modelos de séries temporais
Antes de selecionar um modelo de previsão, é necessário investigar o comportamento da série. O teste Augmented Dickey-Fuller (ADF) auxilia na avaliação da estacionariedade, tendo como hipótese nula a presença de raiz unitária. A decomposição STL permite separar a série em tendência, sazonalidade e componente residual, facilitando a identificação de padrões e mudanças de comportamento. A partir desses diagnósticos, podem ser considerados modelos ARIMA, SARIMA, Holt-Winters ou SARIMAX. O ARIMA trabalha com componentes autorregressivos, diferenciação e médias móveis; o SARIMA incorpora componentes sazonais; o Holt-Winters utiliza níveis, tendências e sazonalidade; e o SARIMAX permite incorporar variáveis explicativas externas, como desemprego, Selic e IPCA. A seleção deve considerar a estrutura dos dados, a quantidade de observações e a validação temporal. Com apenas 36 meses disponíveis, como no exemplo, é necessário ter cautela com modelos complexos e com conclusões sobre sazonalidade.
10. Econometria aplicada: painel, coortes e avaliação de intervenções
Além das abordagens anteriores, outras técnicas clássicas ampliam a capacidade investigativa. A regressão com dados em painel permite acompanhar contratos, mutuários ou regiões ao longo do tempo, considerando características individuais e temporais. A análise de coortes compara grupos de contratos originados em períodos diferentes, permitindo investigar como o comportamento da inadimplência evolui conforme a idade da carteira. Já a metodologia de diferença-em-diferenças pode avaliar o efeito de uma política de crédito, renegociação ou intervenção operacional, comparando grupos tratados e de controle antes e depois da implementação, desde que seus pressupostos sejam adequadamente avaliados. Essas técnicas são especialmente úteis quando o objetivo é compreender a evolução do risco ou investigar os efeitos de decisões institucionais.
11. Modelagem macroeconômica e interpretação das relações
A inadimplência não depende exclusivamente das características individuais dos contratos. Alterações na taxa de desemprego, inflação, juros e renda podem modificar a capacidade de pagamento dos mutuários. Uma regressão com variáveis macroeconômicas ou um SARIMAX pode investigar a relação entre esses indicadores e a inadimplência agregada. Entretanto, é necessário distinguir associação estatística de causalidade: encontrar uma relação significativa entre desemprego e inadimplência não comprova, isoladamente, que o desemprego causou a variação observada. Também devem ser considerados defasagens temporais, tendências comuns, multicolinearidade e possíveis mudanças estruturais. Em séries mensais curtas, a quantidade de parâmetros precisa ser especialmente controlada.
12. Governança de dados: qualidade, rastreabilidade e confiabilidade
A governança deve acompanhar todo o ciclo de vida dos dados, desde a ingestão até a apresentação dos resultados. Isso envolve estabelecer um catálogo de dados, documentar tabelas e atributos, manter dicionários de dados, registrar a origem das informações, controlar versões e garantir a rastreabilidade das transformações. Também é necessário implementar regras de qualidade, monitorar dados ausentes, duplicidades, inconsistências e alterações inesperadas nas distribuições. Em uma instituição financeira, controles de acesso, classificação das informações, proteção de dados pessoais, segregação de ambientes e registro de execuções são igualmente importantes. A linhagem (data lineage) permite identificar de onde os dados vieram, quais transformações sofreram e quais indicadores e relatórios foram produzidos a partir deles.
13. Validação, monitoramento e comunicação executiva
Nenhum modelo deve ser considerado confiável apenas porque apresentou resultados estatisticamente significativos ou previsões aparentemente adequadas. Na inferência, é necessário avaliar especificação, pressupostos, estabilidade dos coeficientes, multicolinearidade, intervalos de confiança e possíveis vieses. Na previsão, devem ser utilizadas validações temporais e métricas como MAE, RMSE e MAPE, quando aplicável, além da comparação com modelos de referência. Após a implantação, o monitoramento deve acompanhar mudanças no perfil da carteira, deterioração do desempenho preditivo e alterações na qualidade dos dados. Os resultados precisam ser traduzidos para a linguagem executiva, destacando os principais fatores de risco, a magnitude estimada dos efeitos, a tendência projetada e as limitações da análise.
14. Síntese: da evidência estatística à decisão de negócio
No desafio da carteira habitacional, as abordagens são complementares, mas não intercambiáveis. A regressão logística identifica características associadas à inadimplência; a análise de sobrevivência investiga o tempo até o primeiro evento; os testes de hipóteses avaliam diferenças entre grupos; a econometria permite estudar relações ao longo do tempo e efeitos de intervenções; e os modelos de séries temporais antecipam o comportamento futuro da carteira. A governança assegura que todas essas análises sejam sustentadas por dados confiáveis, documentados e rastreáveis. O resultado esperado não é simplesmente um conjunto de modelos, mas uma estrutura analítica capaz de transformar dados em evidências, evidências em decisões e decisões em ações de gestão de risco, contribuindo para a sustentabilidade e a rentabilidade da carteira de crédito.