FI-CA pelo olhar da contabilidade: o que acontece no razão quando o subledger se move
Quem vem da contabilidade e chega no SAP FI-CA costuma estranhar uma coisa logo de cara: o volume de lançamentos no subledger é gigantesco, mas o razão geral quase não "vê" isso. Entender o porquê é a chave pra trabalhar bem com o módulo, e foi o que mais me marcou na minha formação em FI-CA.
Neste artigo, compartilho como o FI-CA estrutura a informação contábil, do documento ao razão, passando por cobrança, provisão e baixa.
Por que existe um FI-CA?
O FI-AR tradicional funciona bem para empresas com milhares de clientes. Uma concessionária de energia, uma operadora de telecom ou uma seguradora trabalha com milhões de contas, cobranças recorrentes e processos massivos. O FI-CA (Contract Accounts Receivable and Payable) foi desenhado para esse cenário. Ele usa uma estrutura própria de parceiro de negócios (BP), conta contrato e contrato, e processa tudo em massa.
Para quem é da contabilidade, o ponto central é o seguinte: o FI-CA é um subledger com contabilidade própria, e o razão geral recebe dele informação resumida.
O documento FI-CA e a lógica das operações
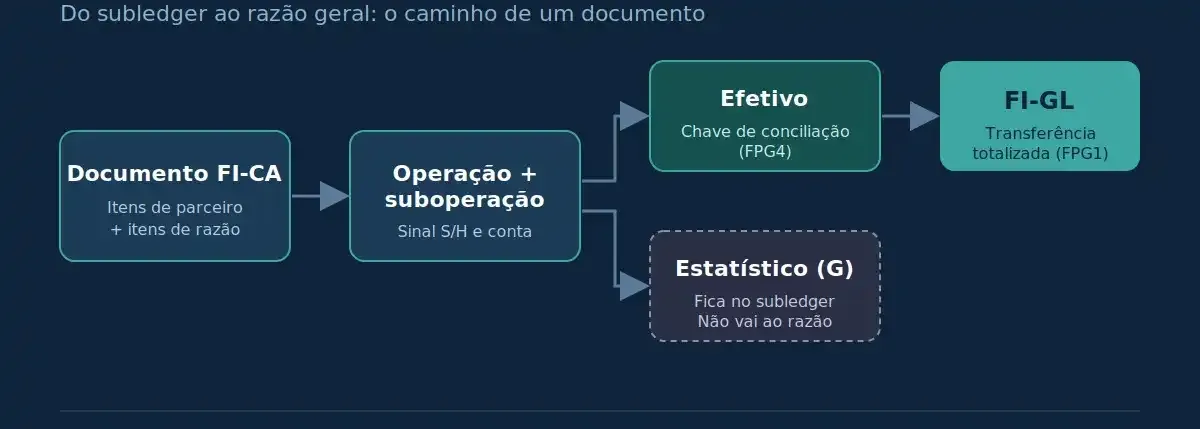
Todo documento FI-CA tem itens de parceiro de negócios, que representam o lado do cliente, e itens de razão, que representam a contrapartida. O que define o comportamento de cada item é a combinação de operação principal e suboperação.
Na prática, essa combinação determina três coisas:
- o sinal do lançamento (débito S ou crédito H);
- se o item é efetivo ou estatístico;
- qual conta do razão será usada, via determinação de contas.
A determinação de conta considera, entre outros fatores, a empresa, o plano de contas, a operação e a característica de determinação de contas da conta contrato. Na formação, passei por um caso clássico: um lançamento falhava porque a característica da conta contrato não estava prevista na determinação configurada para aquela operação. A correção veio no cadastro da conta contrato, e não no lançamento. Para quem audita ou fecha balanço, fica o aprendizado: erro de conta contábil no FI-CA muitas vezes é problema de dado mestre, e não de parametrização do razão.
Efetivo x estatístico: a diferença que importa pro balanço
Um item estatístico (indicador G) aparece na conta do cliente, entra em cobrança e pode gerar advertência, mas não gera lançamento no razão geral. Serve, por exemplo, para registrar valores a cobrar que ainda não têm reconhecimento contábil.
Um item efetivo gera lançamento e será transferido ao FI-GL.
Isso tem impacto direto na conciliação. O saldo em aberto da conta contrato não precisa bater com o razão se houver itens estatísticos. Quem compara os dois sem saber disso vai achar uma divergência que não existe.
Chaves de conciliação e transferência ao razão
Os documentos FI-CA não vão ao razão um a um. Eles são agrupados em chaves de conciliação. Depois que a chave é fechada (FPG4), o conteúdo é transferido ao FI-GL de forma totalizada (FPG1).
Do ponto de vista de controle, isso é excelente. A chave de conciliação funciona como um lote rastreável, que liga o volume massivo do subledger aos lançamentos resumidos do razão. Um detalhe operacional que aprendi na marra: a FPG1 tem modo de teste e modo produtivo, e rodar em teste achando que transferiu é um erro comum no fechamento.
Recebimento, juros e parcelamento
No ciclo de recebimento, trabalhei com geração de boleto, pagamento com cálculo de juros sobre partidas (FPI1) e compensação (FP05). O cálculo de juros gera um documento de juros próprio, e isso é relevante quando algo precisa ser desfeito.
No plano de parcelamento (FPR1), as partidas originais são substituídas por parcelas. Se o plano for desativado (FPR2), é preciso tratar o documento de juros junto. Caso contrário, fica receita de juros reconhecida sobre um acordo que não existe mais.
Cobrança: dunning x collection strategy
O FI-CA oferece dois caminhos para a cobrança. O procedimento de advertência (dunning) é mais tradicional, com níveis sequenciais de advertência baseados em atraso e valor. A estratégia de cobrança (Collection Strategy), dentro do Collections Management, é mais flexível: aplica regras e critérios para decidir a ação de cobrança de acordo com o perfil do cliente e da dívida.
A escolha entre um e outro não é só técnica. Depende de quanto a empresa quer segmentar sua política de crédito e cobrança.
PCLD e baixa: onde o FI-CA encontra o CPC 48
Aqui é onde a contabilidade fica mais evidente. O FI-CA separa dois tratamentos:
- Transferência para créditos duvidosos e ajuste de valor. O recebível continua existindo, mas é reclassificado e/ou tem seu valor ajustado. Isso atende à lógica de perda esperada do CPC 48 / IFRS 9, em que a provisão é constituída antes da perda se confirmar.
- Baixa (write-off). Aqui a perda é definitiva, e o recebível sai da conta do cliente.
Confundir os dois tem efeito direto no resultado e na qualidade da carteira reportada. Quem vem da contabilidade entende rápido por que essa separação importa: é a diferença entre estimativa e perda realizada.
O que fica
A principal lição da formação é que o FI-CA é, no fundo, um grande sistema contábil com regras próprias. Saber executar a transação é o básico. O diferencial está em entender o que cada operação faz no subledger e no razão, e por quê.
Com minha experiência em contabilidade e financeiro, esse foi o ponto em que mais me senti em casa, e é onde quero contribuir. Estou buscando oportunidades como analista ou consultora funcional SAP FI-CA/FI. Se esse tema faz parte do seu dia a dia, vamos conversar.